
毎回好評をいただいているメトロポリターナのマネーセミナー。
11月の講師をつとめる株式会社 グローバルライフの鈴木真琴さんに、お金に関する基本的な考え方についてお話を伺いました。
―世界と比べて、日本では「投資よりも預貯金」という意識が根強いといわれます。この金融感覚は、資産形成にどのような影響を与えているのでしょうか。
日本では長い間、「お金は銀行に預けておけば安心」という考え方が受け継がれてきました。実際、親世代には預貯金でも金利がつく時代があり、その感覚のまま育った方も少なくありません。また、デフレが長く続いたことで、現金の価値が目減りすることを意識する機会もあまりありませんでした。
しかし、物価が上昇する現在は、お金を動かさないことにもリスクがあります。何をすればよいか分からず、普通預金に置いたままという方も多いのですが、「何もしないことが必ずしも安全ではない」と認識することが、資産形成の第一歩だと思います。
―物価上昇が続く現在、預貯金だけで資産を守ることが難しいといわれるのはなぜでしょうか。
預金残高が減っていなくても、物価が上がれば、そのお金で買えるものは少なくなります。つまり、金額は同じでも、お金の実質的な価値は目減りしてしまうということです。物価がほとんど上がらなかった時代には、預貯金中心でも大きな問題を感じにくかったかもしれません。しかし、インフレが進む環境では、預貯金だけに頼るのではなく、一部を運用に回すなど、資産を守る方法を考える必要があります。
―人生100年時代といわれるなか、今から老後資金を準備する必要性について、先生はどのようにお考えですか。
資産形成では、時間が大きな味方になります。運用で得た利益をさらに運用することで、雪だるまのように資産が育っていく可能性があるからです。その効果を生かすには、できるだけ長く続けることが大切です。老後を迎えてから準備を始めるのではなく、働いて収入があるうちから将来の暮らしを思い描き、少しずつでも行動することが重要です。
特に40代、50代は、老後までの時間を具体的に意識しやすい時期です。「もう遅い」と考えるのではなく、今から何ができるかを整理していただきたいと思います。
―長生きすることが“経済的なリスク”にならないために、私たちは今、何を準備しておくべきですか。
まず考えたいのは、「老後にいくら必要か」という数字だけではなく、自分がどのような暮らしを送りたいかです。何歳まで働きたいのか、どこに住みたいのか、旅行や趣味をどのくらい楽しみたいのか、家族にお金を残したいのかによって、必要な金額は変わります。
長生きは本来、喜ばしいことです。それが漠然とした不安にならないよう、自分らしい将来像を描き、必要な金額を逆算する。そして、できることから一歩ずつ始め、状況に合わせて計画を修正していくことが大切です。
―将来に向けた資産形成を始める際、まず整理しておきたい家計やライフプランのポイントを教えてください。
お金を「短期・中期・長期」の時間軸で分けて考えることが大切です。日々の生活費や急な出費に備えるお金、数年以内に使う予定のあるお金、老後など長い時間をかけて準備するお金では、それぞれ適した置き場所が異なります。
投資への関心が高まると、手元のお金まで運用に回したくなることがあります。しかし、すぐに使える資金がなければ、相場が下がったときに不安になり、予定外の売却につながりかねません。まずは今後の働き方や住まい、家族、趣味などを整理し、お金を使う時期に応じて色分けすることから始めましょう。
―投資に不安を感じる初心者が、できるだけリスクを抑えながら資産形成を始めるには、どのような考え方が大切ですか。
大切なのは、無理のない金額で始め、長く続けられる仕組みをつくることです。投資には値動きがあり、上がり続けることはありません。最初から大きな成果を求めると、下落したときに怖くなって売ってしまうことがあります。
まずは生活に必要な資金を手元に残したうえで、少額の積み立てから始めるとよいでしょう。さらに、株式だけに偏らず、運用できる期間や目的に応じて債券なども組み合わせることが、リスクを抑える考え方につながります。値動きに一喜一憂せず、時間を味方につけて続けられる設計が重要です。
―NISAやiDeCoなどの制度は、それぞれどのような目的やライフステージに合わせて活用するとよいでしょうか。
NISAは必要に応じて一部を売却できるため、将来のために運用しながらも、転職や引っ越し、住宅の改修、親の介護など、途中でまとまったお金が必要になった場合に対応しやすい制度です。そのため、初心者が最初の一歩として活用しやすい選択肢だと思います。
一方、iDeCoは老後資金づくりに重点を置いた制度で、原則として一定の年齢まで引き出せません。長期的な老後の備えには適していますが、資金の自由度は低くなります。それぞれの特徴を理解し、NISAとiDeCoのどちらか一方に決めるのではなく、目的や家計の状況に合わせてバランスよく活用することが大切です。
―今回のセミナーでは、どのようなことを学べますか。また、特にどのような方に参加してほしいですか。
「資産形成を始めたいけれど、何から手をつければよいか分からない」「すでに始めているものの、この方法でよいのか不安」という方に、ぜひ参加していただきたいと思います。
セミナーでは、株式と債券の違いや、NISA・iDeCoの活用法、長期運用の考え方などを、初心者にも分かりやすくお伝えします。目標は、短期間で大きく増やす方法を学ぶことではありません。自分の暮らしや将来設計に合った、無理なく続けられる資産形成のスタイルを見つけていただくことです。相場が上がるときも下がるときも落ち着いて続けられる、そのための考え方を持ち帰っていただければと思います。
《講師プロフィール》
鈴木真琴(株式会社 グローバルライフ 代表取締役)
国内大手金融機関に10年間在籍後、2008年に独立系ファイナ
セミナーの申し込みはコチラ ※女性限定となります
https://id.sankei.com/ev/38150-2/
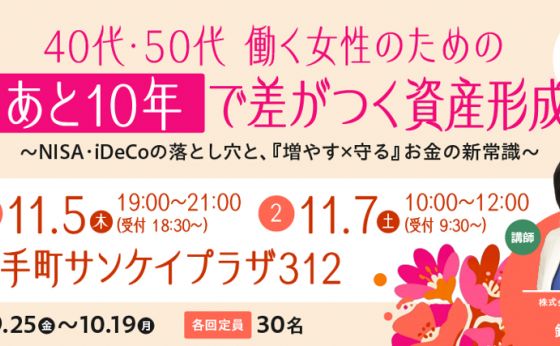
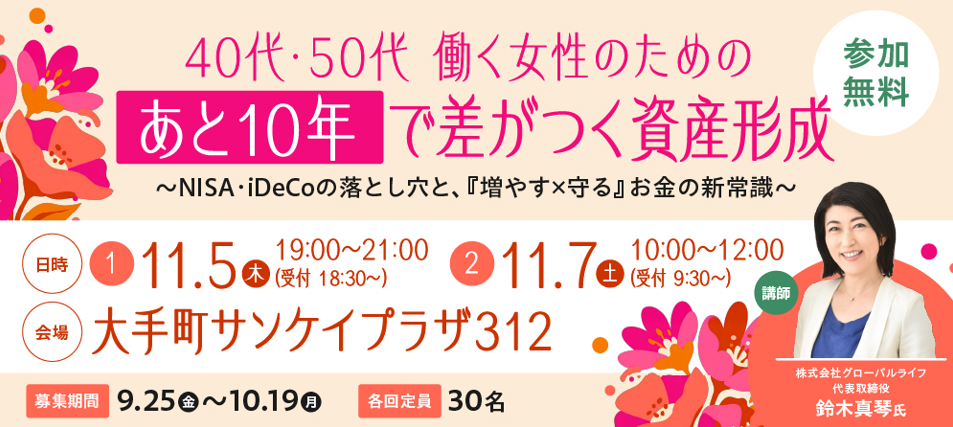
タイトル:40代、50代 働く女性のための「あと10年」で差がつく資産形成
~NISA・iDeCoの落とし穴と、「増やす×守る」お金の新常識~
日時:2026年11月5日(木) 19:00~21:00 (受付18:30~)
2026年11月7日(土) 10:00~12:00 (受付9:30~)
※日時選択可、事前登録制。開始・終了時間が前後する場合があります
会場:大手町サンケイプラザ 3F( 千代田区大手町1-7-2 )
定員:各回30人 ※応募者多数の場合は抽選
主催:株式会社グローバルライフ
運営協力:metropolitana( 産経新聞社)
参加費:無料
申込締切:2026年10月19日(月)正午まで
お問い合わせ:マネーセミナー事務局
メール:metro@sankei.co.jp
セミナーの申し込みはコチラ ※女性限定となります
https://id.sankei.com/ev/38150-2/